
SEANTERONEWS.com – Kemudahan masyarakat dalam mengakses layanan keuangan digital rupanya belum berbanding lurus dengan kemampuan mereka memahami kewajiban dan risiko finansial. Pesatnya pertumbuhan industri fintech lending (pinjaman online) di Tanah Air kini menyisakan pekerjaan rumah krusial: lebarnya jurang pemisah antara inklusi dan literasi keuangan.
Minimnya pemahaman konsumen memunculkan berbagai ekses negatif. Masalah yang timbul tak lagi sekadar ketidaktahuan rincian biaya pinjaman, melainkan telah merambah pada ancaman penipuan finansial (fraud), kebocoran data pribadi, hingga praktik penagihan utang yang tidak beretika.
Menyoroti dinamika tersebut, Direktur Hukum dan Kepatuhan platform fintech Samir, Yonathan Gautama, mengungkapkan bahwa kejahatan siber seperti manipulasi psikologis (social engineering) kini menjadi ancaman nyata. Para oknum kerap mencatut identitas calon peminjam maupun berlindung di balik nama besar platform resmi untuk mengelabui korban.
Merespons ancaman itu, Yonathan menekankan pentingnya perusahaan fintech untuk memegang teguh prinsip kepatuhan regulasi. Ada aturan tegas yang tidak boleh dilanggar, mulai dari tata cara penagihan yang manusiawi hingga penerapan suku bunga dan biaya layanan yang tidak boleh melebihi ambang batas Otoritas Jasa Keuangan (OJK).
“Kepatuhan (compliance) adalah fondasi utama keberlanjutan bisnis. Di tengah pesatnya industri ini, tiga area kepatuhan menjadi perhatian utama kami: pencegahan penyalahgunaan data pribadi dan penipuan, etika penagihan, serta kepatuhan terhadap batas manfaat ekonomi,” tegas Yonathan saat memberikan keterangan yang dikutip pada Sabtu (18/9/2026).
Sementara itu, jika ditilik dari kacamata konsumen, kendala utama yang memicu tingginya angka pengaduan bermuara pada ketidakmampuan bayar. Kondisi ekonomi yang tidak menentu kerap memaksa debitur mengajukan permohonan restrukturisasi atau keringanan cicilan. Selain itu, kebingungan nasabah terkait kalkulasi denda keterlambatan dan struktur biaya masih menjadi keluhan harian.
Kondisi ini menjadi bukti nyata bahwa penetrasi akses keuangan digital belum diimbangi dengan edukasi yang mumpuni.
“Pekerjaan rumah terbesar kita saat ini adalah mengatasi kesenjangan antara inklusi dan literasi keuangan,” urai Yonathan.
Edukasi dinilai sebagai ujung tombak untuk menyehatkan ekosistem fintech. Masyarakat dituntut untuk tidak hanya tergiur oleh kemudahan pencairan dana, tetapi juga harus melek terhadap skema pembayaran, risiko jebakan utang, dan konsekuensi hukum dari setiap keputusan finansial yang mereka buat.
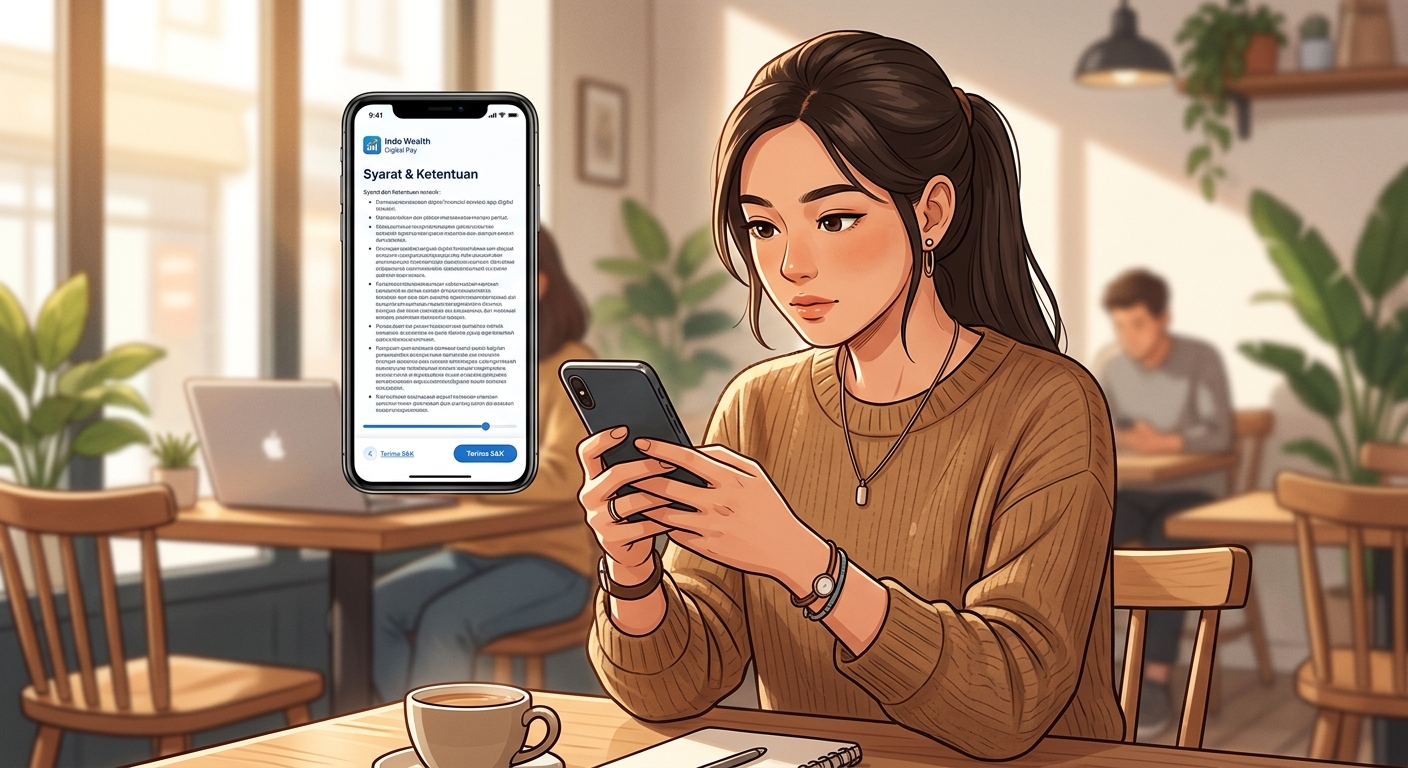
Sebagai bentuk tanggung jawab industri, upaya sistematis perlu segera dilakukan. Langkah ini bisa dimulai dari hal mendasar, seperti merombak bahasa perjanjian yang rumit menjadi ringkasan produk yang mudah dicerna awam, menggalakkan kampanye edukasi digital secara berkesinambungan, serta membangun pusat layanan pengaduan yang cepat tanggap.
Di internal Samir, pendekatan proaktif tersebut mulai diimplementasikan. Perusahaan berfokus pada penguatan edukasi lewat berbagai kanal digital, menyederhanakan rincian informasi pembiayaan, dan memastikan tim customer care mampu menyelesaikan setiap keluhan konsumen secara tepat waktu sesuai standar regulator.
Melalui langkah mitigasi ini, diharapkan ledakan jumlah pengguna layanan keuangan digital di masa depan dapat melahirkan masyarakat yang cerdas, bijak, dan bertanggung jawab secara finansial.[]