
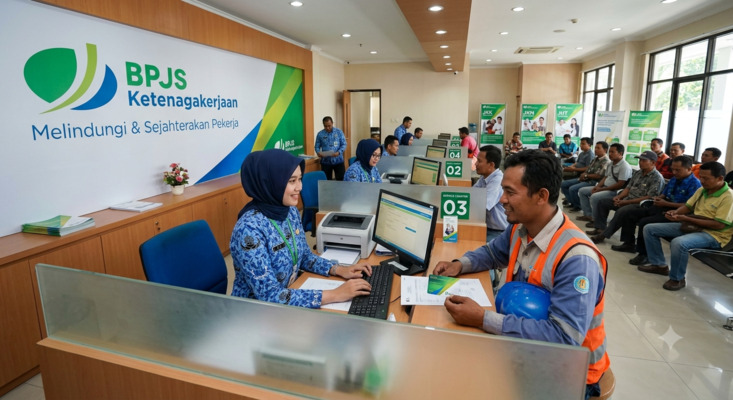
SEANTERONEWS.com – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberikan klarifikasi penting mengenai kewajiban perpajakan dalam pencairan dana Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan. DJP menegaskan bahwa penarikan dana JHT tidak serta-merta langsung dikenai potongan Pajak Penghasilan (PPh).
Besaran pungutan pajak yang dibebankan sangat bergantung pada beberapa faktor utama, yaitu waktu penarikan, mekanisme pencairan (sebagian atau sekaligus), serta nominal akumulasi saldo manfaat yang dicairkan oleh peserta.
Penjelasan resmi ini disampaikan DJP guna mengedukasi publik terkait aspek perpajakan atas dana jaminan sosial yang sebetulnya telah konsisten berlaku sejak tahun 2009. Regulasi ini merujuk pada Peraturan Pemerintah (PP) Nomor 68 Tahun 2009 serta Peraturan Menteri Keuangan (PMK) Nomor 16 Tahun 2010.
Kriteria Pencairan JHT Bebas Pajak
Peserta BPJS Ketenagakerjaan berhak memperoleh dana JHT secara penuh tanpa potongan Pajak Penghasilan apabila memenuhi persyaratan kumulatif berikut:
Pencairan dilakukan sekaligus secara menyeluruh (lump sum).
Pengajuan klaim dilakukan paling lambat dua tahun kalender sejak peserta memasuki usia pensiun.
Nilai nominal total saldo JHT yang dicairkan tidak melebihi Rp50 juta.
Jika nilai JHT melampaui ambang batas Rp50 juta tersebut, maka pemotongan PPh Pasal 21 Final sebesar 5 persen hanya akan dikenakan atas selisih atau kelebihan nominal di atas Rp50 juta.
Ketentuan Pencairan Sebagian Saat Masih Aktif Bekerja
Skema perpajakan yang berbeda diterapkan apabila peserta memilih untuk mencairkan sebagian saldo JHT sewaktu statusnya masih aktif bekerja. Dalam kondisi ini, dana yang dicairkan dikenakan PPh Pasal 21 non-final dengan tarif progresif merujuk pada Pasal 17 Undang-Undang Pajak Penghasilan.
Konsekuensinya, potongan pajak awal yang dilakukan oleh pihak BPJS Ketenagakerjaan bersifat tidak final. Nilai tersebut wajib diperhitungkan kembali secara akumulatif dalam pelaporan Surat Pemberitahuan (SPT) Tahunan wajib pajak bersangkutan, sehingga dapat memicu adanya potensi kurang bayar atau tambahan kewajiban denda pajak di akhir tahun berjalan.
Simulasi: Sebagai gambaran, apabila seorang pekerja mencairkan sebagian dana JHT sebesar Rp10 juta saat masih aktif bekerja, maka akan dipotong PPh Pasal 21 sebesar 5 persen (Rp500 ribu). Pemotongan ini nantinya dilaporkan kembali dalam SPT Tahunan untuk disinkronkan dengan total penghasilan wajib pajak.
Perhitungan Pajak Saat Memasuki Usia Pensiun
Klaim dalam Kurun Waktu Kurang dari Dua Tahun Pensiun:
Jika seorang pensiunan mencairkan sisa saldo JHT-nya sebesar Rp120 juta sebelum melewati batas waktu dua tahun masa pensiun, perhitungannya adalah: Rp50 juta pertama dikenakan tarif PPh Final 0 persen (bebas pajak). Sementara sisa Rp70 juta dikenakan tarif PPh Final sebesar 5 persen (setara Rp3,5 juta). Total kewajiban pajak final yang dipotong adalah Rp3,5 juta.
Klaim Setelah Melewati Batas Waktu Dua Tahun Pensiun:
Apabila klaim JHT baru diajukan setelah lewat dari dua tahun sejak tanggal pensiun, status pajaknya berubah menjadi tidak final. Perhitungan pajaknya akan beralih menggunakan tarif progresif UU PPh yang diselaraskan dengan total pendapatan wajib pajak pada tahun berjalan. Formula ini berpotensi menghasilkan potongan pajak yang lebih tinggi dibanding klaim yang diajukan di bawah tenggat waktu dua tahun pertama.
Guna menghindari pemotongan pajak yang tidak efisien, DJP mengimbau agar para peserta BPJS Ketenagakerjaan memahami dinamika regulasi perpajakan ini secara saksama sebelum merencanakan waktu pengajuan klaim penarikan dana JHT mereka.