
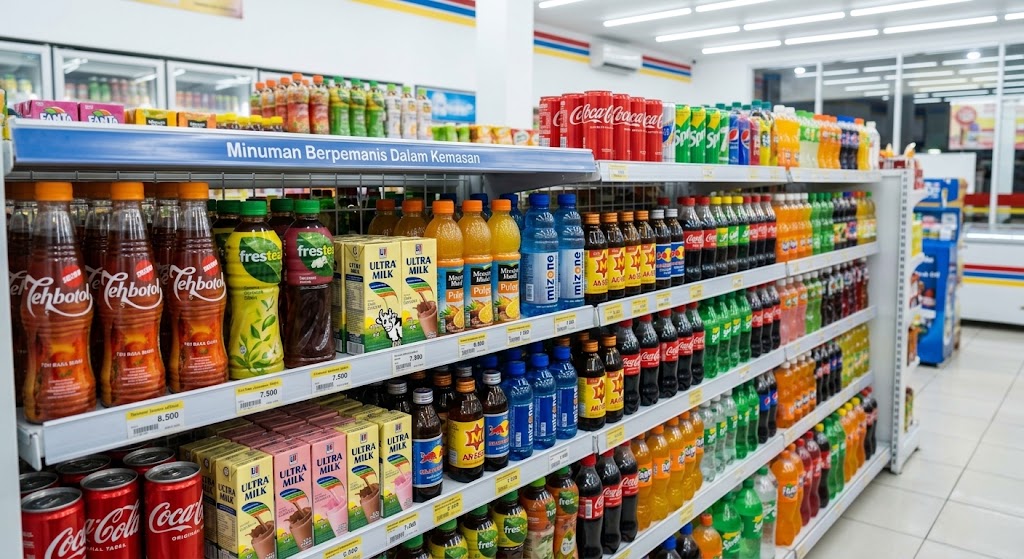
JAKARTA – Wacana pengenaan cukai terhadap produk Minuman Berpemanis dalam Kemasan (MBDK) kembali masuk dalam agenda prioritas kebijakan fiskal nasional. Pemerintah mematok target penarikan instrumen cukai baru ini dapat mulai diterapkan secara efektif pada semester II/2027 dengan target penerimaan kas negara mencapai sekitar Rp1,7 triliun.
Rencana penerapan tersebut diungkapkan oleh Direktur Jenderal Bea dan Cukai Kementerian Keuangan, Djaka Budhi Utama, dalam forum pemaparan APBN KiTa di Jakarta, sebagaimana dikutip Sabtu (10/10/2026).
Djaka menerangkan bahwa alokasi penerimaan dari pos komoditas berpemanis telah tercantum dalam perencanaan anggaran negara. Kendati demikian, eksekusi pemungutan di lapangan masih menanti penuntasan landasan hukum teknis yang saat ini terus disiapkan.
“Pungutan cukai untuk MBDK memang sudah ada di dalam perencanaan APBN dengan besaran sekitar Rp1,7 triliun. Saat ini kami sedang melengkapi aturan-aturan pendukungnya dan mudah-mudahan bisa diterapkan pada semester II/2027,” jelas Djaka.
Skema Tarif dan Ambang Batas Gula Masih Digodok
Hingga saat ini, pemerintah belum menetapkan besaran tarif nominal maupun formula penarikan cukai yang akan diberlakukan kepada produsen.
Direktorat Jenderal Bea dan Cukai tengah mematangkan klausul teknis tersebut bersama Direktorat Jenderal Stabilitas Ekonomi dan Fiskal (DJSEF). Pembahasan mendalam diperlukan guna merumuskan kategori produk yang disasar, mekanisme pemungutan, serta ambang batas kandungan gramatur gula per mililiter minuman yang akan dikenai cukai.
“Besaran tarifnya masih dibicarakan bersama DJSEF, sehingga belum dipastikan berapa takaran kandungan gula yang akan dipungut cukai. Namun angka target penerimaannya sudah ditetapkan, yakni sekitar Rp1,7 triliun,” tambah Djaka.
Ketiadaan regulasi resmi mengenai struktur tarif ini membuat dampak pergeseran harga jual produk minuman kemasan di tingkat konsumen akhir masih belum dapat dipastikan secara terperinci.
Masuk Daftar Empat Barang Kena Cukai di APBN 2027
Dalam perencanaan APBN 2027, pemerintah memetakan target penerimaan kepabeanan dan cukai yang bersumber dari empat klaster Barang Kena Cukai (BKC):
Hasil tembakau (rokok dan produk tembakau lainnya),
Minuman Mengandung Etil Alkohol (MMEA),
Etil alkohol atau etanol murni, serta
Minuman Berpemanis dalam Kemasan (MBDK).
Meskipun MBDK telah resmi masuk dalam struktur pos pendapatan negara, rincian proporsi kontribusi penerimaan untuk masing-masing kelompok komoditas tersebut belum diumumkan secara terpisah kepada publik.
Realisasi angka Rp1,7 triliun ke kas negara nantinya akan sangat bergantung pada waktu peluncuran regulasi, luasnya cakupan varian produk yang terkena kebijakan, serta kesiapan mekanisme administrasi pengawasan di lini industri manufaktur.
Menuntaskan Rencana Regulasi yang Tertunda
Gagasan memperluas objek cukai ke produk minuman berpemanis sejatinya bukan hal baru dalam lanskap kebijakan fiskal tanah air. Pemerintah telah menggulirkan inisiatif ini sejak 2020 sebagai langkah mitigasi beban kesehatan publik terhadap penyakit tidak menular (PTM) seperti diabetes dan obesitas.
Bahkan, target penerimaannya sempat beberapa kali masuk dalam pembahasan nota keuangan bersama DPR RI sejak 2022. Kendati demikian, pemberlakuan pungutan tersebut berulang kali tertunda lantaran lambatnya penerbitan aturan pelaksana serta kehati-hatian pemerintah terhadap daya beli masyarakat dan keberlangsungan industri makanan-minuman.
Penetapan target baru pada semester II/2027 kembali menempatkan penyelesaian payung hukum sebagai ujian utama. Kepastian pungutan dan penetapan harga baru di pasar ritel kini sepenuhnya bertumpu pada keputusan resmi regulasi yang tengah dimatangkan oleh Kementerian Keuangan.[]