Obligasi Daerah: Jalan Pintas Kemajuan atau Jebakan?
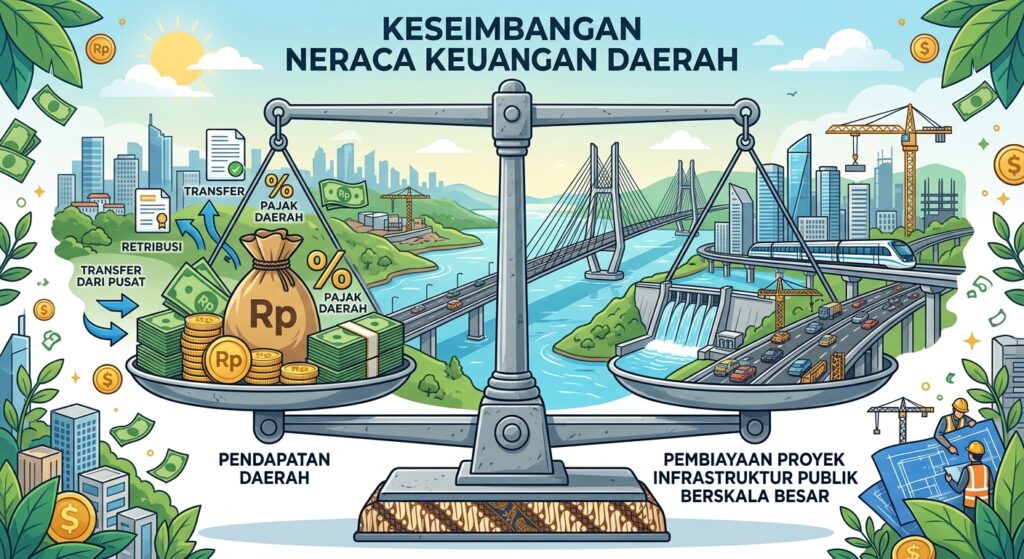
GELIAT pembangunan di berbagai pelosok daerah kerap kali berbenturan dengan satu kendala klasik: keterbatasan Anggaran Pendapatan dan Belanja Daerah (APBD). Untuk mengatasi ketimpangan antara kebutuhan infrastruktur dan ketersediaan dana, pemerintah daerah sejatinya memiliki instrumen pembiayaan alternatif yang sah, salah satunya adalah penerbitan obligasi daerah.
Meski kerap memicu diskursus di ruang publik, utang dalam format obligasi bukanlah sesuatu yang tabu, melainkan instrumen finansial lumrah yang telah diwadahi oleh sistem keuangan negara sejak lama.
Bukan Kebijakan Tanpa Arah
Kekhawatiran publik terhadap penerbitan surat utang oleh pemerintah daerah sering kali berakar pada ketakutan akan ancaman gagal bayar atau defisit fiskal yang tak terkendali. Padahal, jika ditelaah dari kacamata hukum dan tata kelola, obligasi daerah lahir dari payung regulasi yang sangat ketat.
Kerangka hukumnya telah terstruktur dengan jelas mulai dari Undang-Undang tentang Perimbangan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, regulasi turunan mengenai pinjaman daerah, hingga aturan teknis dari Kementerian Keuangan. Sistem ini didesain berlapis, di mana setiap rencana penerbitan wajib melewati proses penyaringan, persetujuan menteri terkait, serta sinkronisasi dengan pemerintah pusat. Artinya, penerbitan obligasi bukanlah keputusan sepihak yang bisa dieksekusi secara tiba-tiba tanpa mitigasi risiko.
Mengukur Risiko dengan Metrik yang Tepat
Perdebatan mengenai layak atau tidaknya sebuah daerah menerbitkan obligasi sering kali terjebak pada angka nominal semata. Publik cenderung terkejut ketika melihat triliunan rupiah utang yang akan ditarik. Padahal, dalam analisis rasio keuangan, besaran nominal harus selalu disandingkan dengan kapasitas fiskal wilayah tersebut.
Pendekatan yang objektif dan berbasis data adalah sebuah keharusan. Risiko fiskal tidak bisa dihakimi hanya dari besaran pokok utang, melainkan harus diukur dari seberapa besar Pendapatan Asli Daerah (PAD) yang dihasilkan, beban kewajiban yang sudah ada, serta sisa ruang fiskal yang tersedia.
Dalam konteks ini, indikator Debt Service Coverage Ratio (DSCR) menjadi parameter yang paling krusial. DSCR bertugas sebagai alat uji klinis untuk memastikan apakah proyeksi pendapatan daerah di masa depan sanggup untuk menutup kewajiban cicilan pokok beserta kupon bunganya secara konsisten setiap tahun. Jika rasio DSCR menunjukkan metrik yang sehat, maka obligasi bernilai besar pun sejatinya berada dalam batas aman dan bukan merupakan ancaman bagi kesehatan keuangan daerah.
Syarat Mutlak: Produktif dan Terukur
Di luar kemampuan membayar, ada satu prinsip fundamental yang tidak boleh dilanggar: alokasi penggunaan dana. Obligasi daerah haram hukumnya digunakan untuk menambal kebocoran anggaran operasional atau membiayai pengeluaran rutin pemerintah yang bersifat konsumtif.
Dana segar yang ditarik dari investor melalui obligasi wajib disuntikkan secara eksklusif ke urat nadi proyek-proyek pembangunan strategis. Proyek tersebut haruslah bersifat produktif, terukur secara keekonomian, dan mampu memberikan efek pengganda (multiplier effect) bagi kesejahteraan masyarakat dalam jangka panjang. Infrastruktur transportasi umum, fasilitas kesehatan modern, atau pusat pengolahan air bersih adalah contoh proyek yang layak dibiayai melalui skema ini.
Pada akhirnya, perbedaan pandangan terkait penerbitan obligasi daerah semestinya tidak bermuara pada polemik yang emosional. Sinergi antara pemerintah pusat dan daerah perlu diperkuat melalui duduk bersama di atas meja yang berbasiskan data empiris.
Obligasi daerah harus dipandang secara proporsional: ia bukanlah “uang kaget” untuk dihamburkan, melainkan instrumen leverage yang jika dikelola secara prudent (bijaksana), akan menjadi katalisator lompatan kemajuan bagi suatu daerah.[]